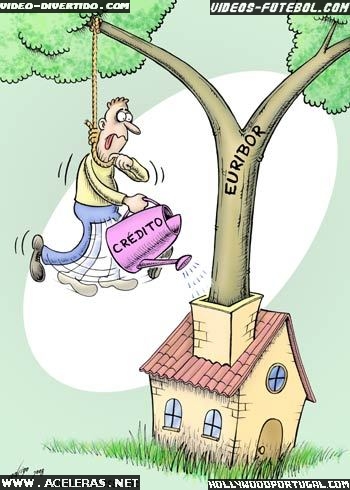
Acho que o melhor era cortar o mal pela raíz...
quinta-feira, 26 de novembro de 2009
terça-feira, 24 de novembro de 2009
O nosso cartaz
*clica na imagem para veres melhor
O nosso cartaz é a primeira actividade que promovemos no âmbito do nosso projecto e visa essencialmente a sensibilização da comunidade para a problemática que estamos a estudar - o sobreendividamento pelo crédito.
Assim, afixámo-lo na sala de convívio da escola e em frente à sala dos professores, e publicamo-lo agora no blog para aumentar o alcance da mensagem que pretendemos transmitir.
Esperamos consegui-lo!
sábado, 21 de novembro de 2009
Só não se endividam as crianças
A sociedade está tão dependente do crédito, que até se criam créditos para os estudantes, ficando estes endividados mesmo antes de entrarem no mercado de trabalho!
terça-feira, 17 de novembro de 2009
domingo, 15 de novembro de 2009
Sem dúvida
As telenovelas são um importante factor de endividamento das famílias, porque induzem padrões de vida e de consumismo como meios para atingir a felicidade.
Óscar Bernardes, economista e docente
terça-feira, 10 de novembro de 2009
Crédito habitação: nova regra nos juros reduz prestações
Foi publicada esta quinta-feira em Diário da República uma alteração à Lei em vigor, que obrigará a maioria dos bancos a baixar a taxa de juro cobrada nos contratos de crédito.
Grande parte das instituições estava a aproveitar uma lacuna na Lei para aumentar o valor da Euribor, a que estão indexados os contratos, por exemplo, de crédito à habitação, calculando-a a 365 dias, em vez dos 360 dias que é suposto. Entre os bancos que «esticaram» a taxa de juro estavam, por exemplo, a CGD, o BCP, o BES e o Santander, ao contrário, por exemplo, do BPI e do Montepio, que mantiveram o cálculo a 360 dias.
As novas regras entram em vigor em Julho e, a partir daí, as taxas serão revistas à medida que os contratos forem sendo renovados. A alteração deverá, assim, provocar uma descida nas prestações do crédito à habitação da maioria das famílias.
Grande parte das instituições estava a aproveitar uma lacuna na Lei para aumentar o valor da Euribor, a que estão indexados os contratos, por exemplo, de crédito à habitação, calculando-a a 365 dias, em vez dos 360 dias que é suposto. Entre os bancos que «esticaram» a taxa de juro estavam, por exemplo, a CGD, o BCP, o BES e o Santander, ao contrário, por exemplo, do BPI e do Montepio, que mantiveram o cálculo a 360 dias.
As novas regras entram em vigor em Julho e, a partir daí, as taxas serão revistas à medida que os contratos forem sendo renovados. A alteração deverá, assim, provocar uma descida nas prestações do crédito à habitação da maioria das famílias.
sexta-feira, 6 de novembro de 2009
Crédito ao consumo já não dá lucro
O crescimento do crédito malparado e dos custos de financiamento retiram lucros às empresas do crédito ao consumo.
Numa fase em que os resultados da banca em Portugal começam a recuperar, as especializadas na área de crédito ao consumo mostram maiores dificuldades em se manter no mercado.
O Banco de Portugal apresentou as contas de sete empresas que estão no mercado do crédito ao consumo, que estão em saldo negativo desde o primeiro semestre do ano.
Apesar da recuperação financeira que começa a delinear-se no horizonte da banca, as instituições de crédito ao consumo estão a começar a ressentir-se.
No primeiro semestre do ano, de acordo com dados do Banco de Portugal, a GE Consumer, Crediagora, Credifin, Banco Cetelem, Banco Credibom, Gmac e Credip sofreram um prejuízo acumulado de perto de 1,4 milhões de euros, um número bem diferente do lucro de mais de 16 milhões apresentado no período homólogo, revela o Diário Económico.
Para o economista e professor do ISEG, Paulo Pinho, os prejuízos registados pelas instituições especializadas reflectem «o aumento do incumprimento, a subida do custo de financiamento e o fim da crise de liquidez».
terça-feira, 3 de novembro de 2009
O que é o crédito?
Antes de iniciar a abordagem à problemática do crédito na sociedade, consideramos importante especificar o conceito subjacente à ideia que pretendemos explorar.
A palavra crédito deriva das palavras latinas credere (confiança) e creditum (algo confiado de boa-fé), e representa uma quantia de dinheiro disponibilizada por uma pessoa, uma entidade financeira ou um banco, por um determinado período de tempo.
Para que a instituição financeira garanta o empréstimo, é exigida ao cliente uma garantia de que pode suportar os custos do crédito que requisitou, como uma apólice de seguro de vida, acções ou obrigações, jóias, entre outros, de modo a que, se o cliente não conseguir pagar as obrigações decorrentes do crédito, o banco possa accionar as garantias prestadas. Em determinadas circunstâncias, a instituição de crédito pode pedir um fiador que, em caso de incumprimento, se responsabilize por pagar o crédito em questão. No caso de estas garantias falharem ou se não tiver sido acordada a prestação de garantias, podem surgir situações desagradáveis. A entidade financeira pode proceder à recuperação dos fundos por meio de uma entidade contratada para o efeito e pode ainda utilizar os meios legais adequados. O crédito ao consumo constitui uma excepção na medida em que dispensa qualquer tipo de garantias e se pauta por uma taxa de juro mais elevada.
As operações de crédito têm diferentes durações no tempo, podendo ser considerados de curto prazo (até um ano de duração) ou médio/longo prazo (para além de um ano de duração, com variadíssimas subdivisões), tentando estes prazos adequar-se o mais possível ao fim para o qual o crédito é constituído.
Finalmente, o crédito pode ainda ter diferentes classificações atendendo ao fim a que se destina: para financiar o consumo (associado aos particulares) ou para investimento e/ou fins socialmente úteis (associado às empresas ou ao Estado).
Crédito à Vida
Na sociedade consumista dos dias de hoje, o crédito é cada vez mais a realidade dominante, o que motiva o crescente endividamento das famílias, originando a necessidade da aquisição de um novo crédito que permita pagar as dívidas contraídas com os anteriores. É este ciclo vicioso que nos propomos estudar e tentar caracterizar, tentando a sensibilização de todos os que nos seguirem para a problemática do sobreendividamento pelo crédito.
Crédito à Vida é um blog que visa, não só o registo de todos os desenvolvimentos do projecto, mas também aumentar o alcance da mensagem que procuramos transmitir.
Assim, todas as aulas serão publicados todos os comentários recebidos e postadas novas ideias em que tenhamos estado a trabalhar.
Estará a sociedade actual subjugada ao crédito? Esperamos que não.
Subscrever:
Mensagens (Atom)

